今年上半年,在“科技兴国”、“弯道超车”等的宏大叙事下鼓舞下,国内A股市场节节高攀,其中AI”硬科技”公司集中的科创板、创业板指数一度在全球主要市场中遥遥领先……然而,有限的上市公司盈利增幅远远跟不上无数追梦投资人的雄心。到6月底,科创板的市盈率最终创下了260倍的古今中外历史空前峰值。然后呢?就在这个市场中绝大多数人坚信 "这次不一样" 的时刻,市场开始一路反复下跌,上证指数10 月 23 日最低跌到 3574.27 点,10 月 30 日收于 3599.02 点,年内下跌 9.32%;深证成指年内跌幅接近 20%。
投资人盈亏数据则更能显示出市场更残酷的一面。中证协联合头部券商对超 3200 万活跃账户的抽样统计显示,截至 6 月 30 日,亏损账户占比高达 79%—82%,盈利账户仅 19%—21%,"七亏二平一赚" 被改写为 "八亏一平一赚";散户上半年平均收益率- 23.6%,收益中位数- 25%,人均浮亏约 2.1 万元。资金越小亏得越惨:10 万元以内的小资金散户亏损率高达 98%—99%,几乎全军覆没。当时,上半年指数尚在 3800 点上方,普通人的亏损已经是不堪入目了;到 10 月底上证跌回 3599点,全年数据只会更难看。
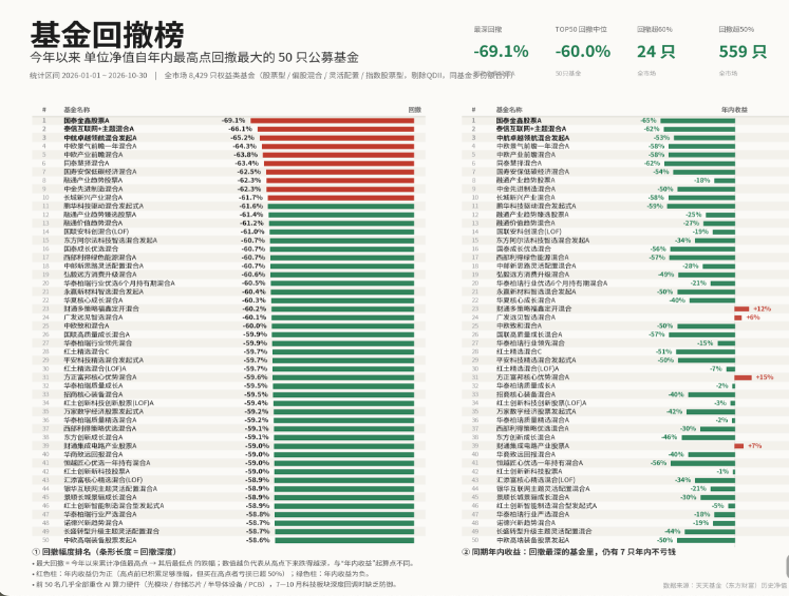
更令人扎心的是在A股每一轮下行中都必然出现的经典现象:大市小回调,股民大亏损。上证指数年初至今(10月底)跌了 9%,不少投资人的账户净值跌了 50%或以上。 因为牛市里普通投资人买的是最热门、最性感的股票 ——AI硬科技题材股、小盘股、新股。这些热门赛道估值高高在上,跌起来自然最狠。即使是不直接投资股票,买了热门公募、私募基金,结果也好不到哪里去。请看下图:被认为是最专业的投资人群体的公募基金今年以来的回撤排名榜。最大的净值回撤竟接近70%,基民若是高位认购,那么本金要打三折优惠了。
我三年前曾引用过一个流传多年的段子来描绘国内财富人群的困境:"普通人倒于 P2P,中产倒于炒股,富豪倒于爆雷信托。" 三年过去,P2P 的坟头草已经老高,各地的高净值客户还在忙于打爆雷信托的官司,而 "炒股" 这一栏,依然源源不断地有人补位进来。
据统计,中国股民已经超过 2.5 亿户 —— 相当于每五六个中国人里,就有一个是 A 股投资人。规模数以十万亿计的、间接投资于股市的公募基金更是多数国人理财的标准配置。 这是个惊人的规模,也是个惊人的悲剧:这么多人前赴后继地进场,图的是什么?图的是一夜暴富的传说,是 "跟上时代" 的宏大叙事。可最后,多数人只收获了一个结论:我又被收割了。
最讽刺的是,这轮大收割发生在宏大叙事的科技牛市里。原因何在?投资人该吸取什么样的教训?
一、"新股不败" 的神话与反噬
A 股最著名的 "收割神器",莫过于新股。历史上A股就长期有着“新股不败”的神话,新股高估值发行,更好的估值上市,然后还要被热炒一把,到价格最高的时候被纳入主流指数,间接造就了上证指数长期涨幅为零的奇特景观。
好不容易在几年前,高层推动新股发行市场化的“注册制”算是落地了。然而各路“专家”却大肆批评A股新股IPO注册制,说上市公司新股发行多了打压股市而让大家不赚钱。于是,管理层“从善如流”地把新股发行弄成了实质上的“邀请制”---精挑细选邀请数量有限的硬科技赛道公司来上市。
于是,在新股稀缺、加上管理层的诚邀请加持,IPO又再成了 A 股最大的一场 "盛宴"。2024 年,100 只新股上市首日平均涨幅 252.76%,仅 1 只破发;2025 年,116 只新股首日全部上涨,平均涨幅 259.33%,"闭眼打新" 的时代又回来了。 2026 年 更是随着硬科技弯道超车宏大叙事的深入人心,每一只新股上市都被热烈追捧。到8 月进入高潮,频准激光上市首日股价突破千元,单签赚 55 万元,创下 A 股纪录。
新股发行看上去是造富神话。可我们不妨冷静想想:首日暴涨的钱,是从天上掉下来的吗?
当然不是。打新股赚的钱,一部分来自发行定价的 "低" 与二级市场情绪的 "高" 之间的巨大价差,一部分来自后入场者的接盘。这个价差是怎么造出来的?监管者定调提升A股市场的“硬科技含量”,定向邀请被认为是“硬科技”赛道企业上市,管理层的背书,加上媒体的推波助澜,投资人对这些新上市公司预期拉满而愿意出高价,而且每年能获邀上市的公司有限,物以稀为贵。在询价环节里,买方机构有抬高报价的动力 —— 报高价能确保分到多些,之后到二级市场估计暴涨,赚的是丰厚打新收益;发行人和承销商更有动力 —— 发行价越高,募资越多,佣金越厚。于是,一二级市场之间的 "水位差" 越筑越高。
最终谁为这个价差买单?是上市首日追高的千万普通投资人。
冷冰冰的数据向我们展示:以 2025 年新上市的 48 只新股为例,若投资者在上市首日以收盘价买入并持有,七成以上出现亏损,近三成亏损超过 10%,最大亏损超过 47%。 2026 年,纳入统计的 210 只新股上市后 5 个交易日的平均涨跌幅为 -10.3%,其中 160 只股价较首日收盘价回落。
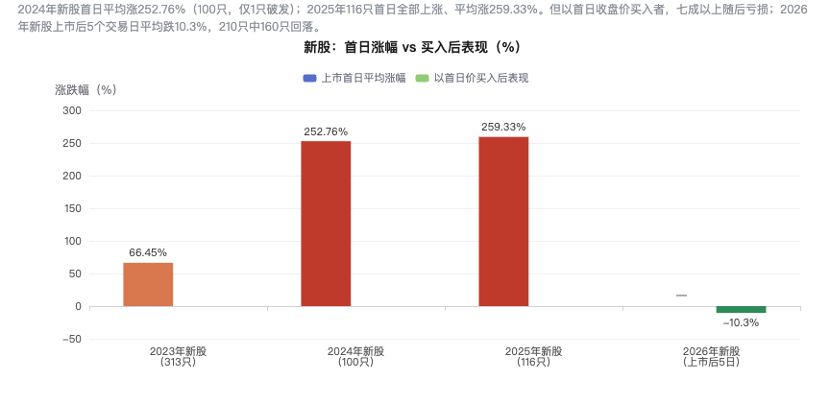
我们可以看得非常清楚,"新股不败" 从来不是投资逻辑,而是击鼓传花的鼓点。中签者赚的是首日接盘者的钱,公司大股东更是通吃认购中签者加上二级接盘侠。新股发行盛宴的最终买单者是谁?当然是情绪最亢奋的二级市场接盘投资人(含公募、私募基金)了。
实际上,我们或许可以理解,管理层希望通过新股发行实质上的“邀请制”来提升市场“含科量”并借此来培育“慢牛市场”从而让普通投资人增加盈利的机会。可是,其初衷与实际市场走势完全是南辕北辙。管理层希望市场慢牛,本来就是应该通过市场化的IPO来增加供给,从而把发行与上市估值压低,不是说好要低买高卖么,普通投资人买到低估值的股份胜算当然比高价买胜算更大,那么为何要人为制造稀缺从而让普通投资人高价接盘新股?
二、“散户为主”的结构性困局
为什么总是散户接最后一棒?因为 A 股的投资者结构,从诞生那天起就是为 "收割" 设计的。
先看数量:截至 2025 年末,A 股投资者总数 2.51 亿户,其中自然人投资者占比 99.76%,机构投资者账户仅 60 余万户。
再看交易:散户贡献了全市场约 82% 的交易量,却只分得了不到 9% 的投资收益。 这个比例十几年来几乎没有变过。
后看盈亏:有研究统计,账户市值 10 万元以下的散户投资者平均亏损 20.53%,10 万至 50 万元的散户平均亏损 13.56%;同期机构投资者平均收益 11.22%,公司法人账户平均收益 14.57%。 财富不是被创造出来分掉的,而是在交易中被 "再分配" 了 —— 从散户账户,流向机构和大股东的账户。
为什么会这样?三句话可以概括:
第一,信息劣势。 散户看财报靠 "感觉",听消息靠 "群聊",而机构有调研团队、有数据终端、有内幕渠道的灰色地带。信息不对称的市场里,弱势方就是接盘方。
第二,资金劣势。 上交所数据显示,个人投资者账户中 50 万元以下的占 80%,却只持有 3.2% 的总市值。 小资金做不了分散配置,往往只能赌单票,一赌就是满仓。
第三,行为劣势。 上交所的统计揭示过一个残酷规律:持仓周期不足一个月的超短线交易者,长期盈利概率极低;而持仓超过一年的长线投资者,盈利概率大幅提升至 41.2%。 可散户偏偏是全世界换手率最高的群体之一,他们追涨杀跌、快进快出、听风就是雨,把交易佣金和印花税当成 "过路费" 一年年地交。
更要命的是,牛市还会放大这一切。2025 年行情一起来,新增开户、两融余额同步膨胀,散户加杠杆冲进场。仓位最高的时候,恰恰就是市场的巅峰,杠杆资金就成了把市场推上顶峰的最后燃料……2015年的投资人爆仓、套牢、割肉的剧本,在2026 年三季度后的市场回调中几乎完全一致地重演一遍。
投资界有一句谚语:牛市,是普通投资人亏损的主要原因。此言不虚!
有人会问:散户为何看着过去的惨痛经历,还源源不断地进场?答案的一半藏在宏观经济背景里。
先看存款利率。2026 年,国有大行 1 年期定存挂牌利率已降到 0.95%,3 年期 1.25%,5 年期 1.30%; 5 年期大额存单在多家银行 "消失",货币基金 7 日年化收益率普遍只有1%左右。 而居民存款余额高达328.64 万亿元,2025 年一年住户存款就增加14.64 万亿元。
一边是海量存款躺在账上 "贬值",一边是无风险收益趋近于零。于是 2026 年 4 月、5 月,居民存款合计减少 2.05 万亿元,创近十年最大规模的 "两连降"。存款搬家的钱,估计多数涌向了理财、基金,也涌向了股市。
再看经济基本面。2025 年 GDP 达 140.19 万亿元,增长 5.0%,仍居世界主要经济体前列,但增速中枢已从两位数时代下移到 "5% 左右" 的新平台。 名义增长放缓、物价低迷、房地产价格自 2022 年起进入长调整周期。居民的财富效应在收缩,"钱越来越难赚" 是普遍体感。
可现实就是这样残酷:越是无风险收益低、越是经济承压的时候,普通人越急、越敢赌。存款利率降到 1%,就想在股市里赚回 5% 的 "损失";楼市套牢了,就想在股市里 "翻身"。这种 "被迫入市、急于回本" 的心态,正是收割者最爱的猎物。
答案的另一半则在于人性的弱点中,普通投资人一旦进入市场,就会被市场情绪挟裹而被迫放弃独立思考以及理性分析,在宏大叙事以及市场持续上涨面前,估值计算、均价回归等投资等基本原则会被无情抛弃。大家喊出的耳熟能详的口号就是“我们这次不一样”!多数人总是在市场周期顶部最亢奋、在周期底部最恐慌,完美地踩反每一脚。
能说服一个人的,是南墙;能点醒一个人的,是磨难。投资者的财商教育,真是任重道远。
三、“基金抱团"遇上国家队离场
如果说前面说的A股市场"老毛病"都是资深投资人见惯的风雨,那 2026 年上半年则上演了 "收割流水线" 的最新一幕 —— 一边是公募基金疯狂抱团 "光与芯",一边是国家队悄然减持。真是老股民遇上新问题了。
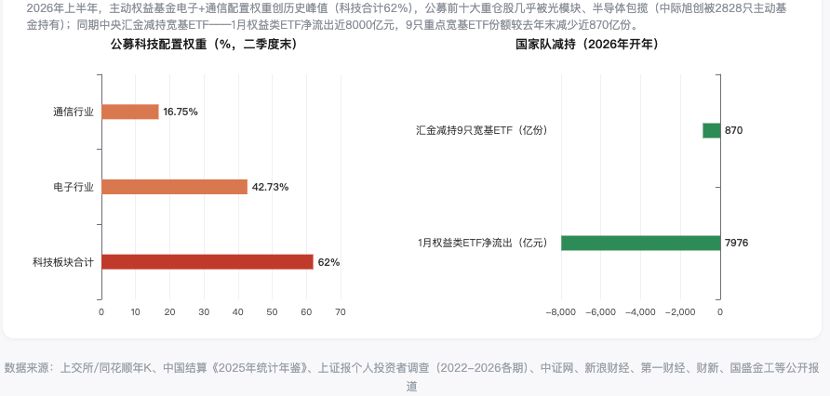
先看公募的抱团。 2026 年二季报显示,公募基金前十大重仓股几乎被 AI 硬件包揽:光模块龙头中际旭创以 1662.53 亿元的持仓市值稳居头号重仓股,新易盛、东山精密、寒武纪、北方华创、兆易创新、源杰科技、中微公司等 "光与芯" 产业链公司霸屏榜单。中证网中证网 中际旭创一家就被 2828 只主动基金共同持有。国盛金工统计显示,截止6月底,主动权益基金配置电子行业权重达 42.73%、通信行业 16.75%,双双创下历史最高位,科技板块整体配置权重突破 62%,远远超过 2021 年 "茅指数" 抱团时期;集中度达到了历史极值。
再看国家队撤离。 2026 年开年,中央汇金对多只宽基 ETF 进行了大幅减持:仅 9 只重点宽基 ETF 的份额就较 2025 年末减少近 870 亿份,1 月权益类 ETF 净流出近 8000 亿元,"开年超 7000 亿资金撤离宽基 ETF" 的说法不胫而走。一季度 "汇金系" 继续调仓,重点减持银行、电力及公用事业、建筑、有色等权重板块,收缩底仓;监管同步 "精准降温",上调融资保证金比例、遏制过度炒作。 到二季度末,汇金对多只宽基 ETF 的持仓比例已跌破 20% 的披露线,宽基 ETF 存量规模一度跌破万亿元。
这两件事对普通投资人意味着什么?至少有三重冲击:
第一,指数失真,价值投资人郁闷。 国家队减持消费、银行、公用事业等权重股,压制了蓝筹红利公司;而公募抱团科技,又推高了题材热度。于是我们看到:上证指数在 3800 点到 4250 点之间 "稳稳的幸福",而账户里的股票早已天翻地覆 ——"高估值的科技股天上飞、低估值的消费、医药公司地下爬“。市场估值体系的扭曲被“基金抱团”加上“国家队离场”这两股力量极度放大了。不少长期以合理估值持有好公司的价值投资人(包括公募基金的曾经千亿顶流管理人)也被迫在最后时刻向极端化的市场妥协,抛弃长期持有的蓝筹好公司而去追逐高估值的科技赛道。
第二,拥挤交易,多数人最终接棒。 基金抱团不创造价值,只创造价差。当光模块、半导体的持仓集中度冲到历史极值时,65% 的受访散户在二季度末追高买入科技股。 集中度高意味着瓦解成必然,10月份开始,这些公募基金重仓持有的科技股几乎每天下跌,抱团瓦解已经成了定势。 从2021年投资人抱团的 "茅指数",到2025—2026 年的全民 "光与芯",历史只是换了主角,接棒者的结局大同小异。这次表现得更为极端。
第三,耐心资本,忙于低买高卖。 2024 年 2 月上证 2635 点时,国家队大举买入 ETF 托底;2026年年初指数站上 4000 点后,国家队把筹码悄悄卖给了谁?接走这些筹码的,正是蜂拥入场的基金和追高的普通投资人。等 2026 年下半年指数跌回 3599 点,这笔 "财富转移" 的账就清清楚楚了。
如果说前文的新股发行机制、市场散户结构、宏观经济背景是 "收割" 的常规操作,那么这一章则是 2026 年最鲜活、也最残酷的一课:当最聪明的钱开始离场,最拥挤的交易开始松动,站在最后的,永远是普通投资人。
四、面对收割,如何应对?
作为普通投资人,今后离开市场并不现实,这已经是2.5 亿人参与的资本市场,谁也劝不走谁。因此,我在此希望总结出几条实在的策略,让我们对抗未来的收割机。
(一)投资者必须牢记以下常识:
1.我们是不可能迅速暴富的。 宏大叙事的国家战略并不是让普通投资人迅速发财的,确定性的高收益在世界上是不存在的。普通人还是得实实在工作与理财才能让自己慢慢变得富裕。
2.特别好的东西轮不到自己。 天上掉馅饼的时候,我们不妨请先想想:馅饼为什么砸到自己头上?大概率不是因为我们幸运,而是因为人家需要我们来接盘。
3.世界上没有无缘无故的爱。 大咖投资课、专家荐股群、大 V 带单、涨停板敢死队、"内部消息"分享者—— 貌似要主动找上门来给我们“送钱“的各色人等,其目的只有一个:从我们口袋里掏钱。
(二)普通人投资铁律必须遵守:
1.不加杠杆。 两融、配资是收割的加速器,牛市里借的钱,熊市里要“用命”还。
2.不追热点。 新股这两年火热,但首日买入者七成亏损的数据就摆在那里,新股上市时超高估值的事实就展示在我们面前,我们一定不能接击鼓传花的最后一棒。
3.降低换手。 统计表明,持仓超一年盈利概率 41.2%,跑赢绝大多数短线客;建议摒弃“炒股”,转而选取好赛道、好公司、低价买入,长期持有。
4.谦卑跟随。 普通投资人研究能力不足,自身投资知识往往也有限,建议谦卑下来,放弃低买高卖战胜的梦想;转而定期投资宽基指数基金(ETF)则至少能拿到市场的平均收益。那已经超过了绝大多数普通投资人了。
(三)社会层面的财商与逻辑
建议有关方面加强国民的逻辑教育和财商培养,让投资人养成讲逻辑、讲常识、讲道理的习惯,从而具备 "免于被宏大叙事引入歧途的免疫力"。让广大普通投资人认知投资理财不是一场寄托自己一夜暴富梦想的博弈,它是一门关于风险与预期的学问。
结语
历史的经验告诉我们:泡沫破灭在历史上不是第一次,也一定不会是最后一次;泡沫破灭后,资本市场经过调整都能再次复苏。资本市场的本质就是一轮接一轮周期中的螺旋上升。
对普通投资人而言,唯一能做的,是认清周期的位置,与周期顶峰的泡沫保持距离,通过资产多元化降低组合的波动,以价值投资来穿越牛熊,从而稳健实现保值增值。
可以预见,收割机今后依然会在周期性运转,但我们可以选择站在收割机割不到的地方。若是,更多的投资人做到了这一切,那么在下一轮牛市里,我们就会少一点 "为什么又是我" 的叹息了。
注:本文仅代表作者个人观点
本文编辑徐瑾 Jin.Xu@FTChinese.com